
#ACTUALITÉ · Le direct · Ouest
Le nouveau Code fiscal haïtien entre en vigueur
Par NAGO News
3 min de lecture
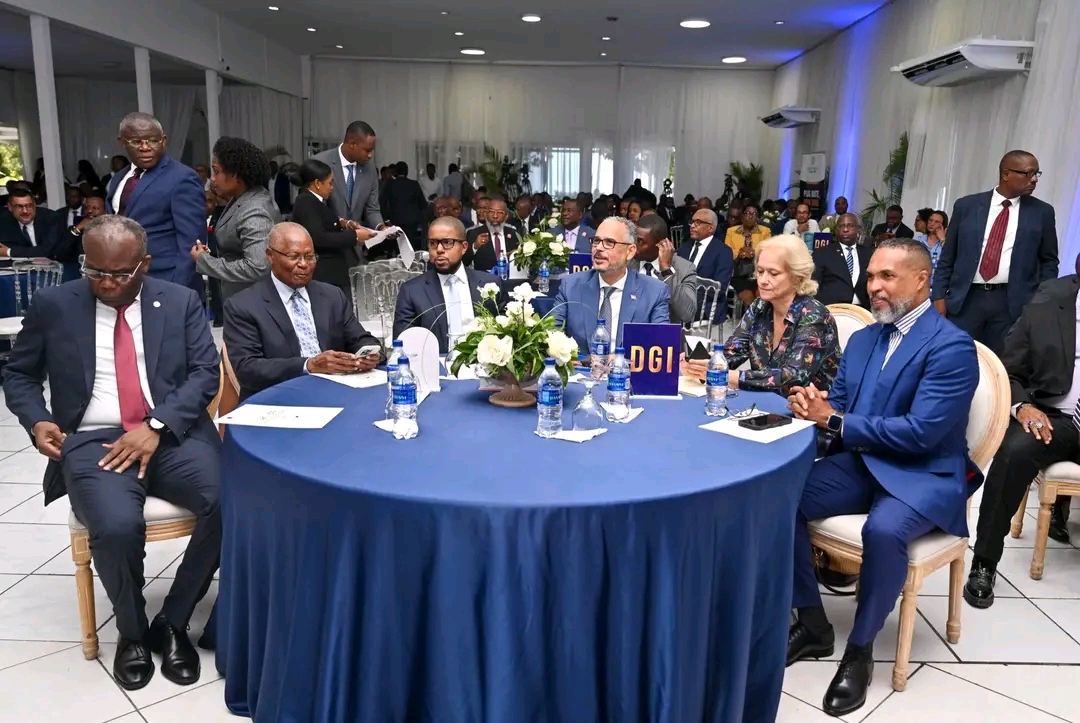
Le Premier ministre Alix Didier Fils-Aimé a officiellement lancé jeudi 1er octobre le nouveau Code fiscal haïtien, à l'occasion de la réouverture de l'exercice fiscal 2026-2027. Ce code vise à harmoniser et simplifier les dispositions fiscales dispersées entre plusieurs lois et textes réglementaires.
Dans son intervention, Fils-Aimé a souligné que le nouveau cadre fiscal doit rendre les règles plus claires pour renforcer la confiance des contribuables. Le ministre de l'Économie et des Finances, Serge Gabriel Collin, a également insisté sur l’importance de cette réforme pour améliorer la gestion des finances publiques.
La Direction générale des impôts (DGI) est chargée d'une application rigoureuse du Code. Le directeur général Chesnel François a appelé ses agents à maîtriser les nouvelles dispositions et à moderniser leurs systèmes informatiques pour améliorer la qualité des services aux contribuables.
Ce que dit le texte publié au Moniteur
Le décret, publié dans le numéro spécial 48-A du Moniteur daté du 30 septembre 2026 et mis en ligne par la DGI, remplace le Code fiscal du 19 décembre 2022. Il réunit en un seul ouvrage de 543 articles le Code général des impôts et le Livre des procédures fiscales. Le texte justifie le recours au décret par l'absence de Parlement fonctionnel.
Selon l'article 540, le Code est en vigueur depuis le 1er octobre 2026; ses modalités d'application seront fixées par des décisions du ministre de l'Économie et des Finances. L'article 541 abroge tous les impôts, droits et taxes qui n'ont pas été repris dans le nouveau Code.
Quelques taux inscrits dans le texte:
- impôt sur le revenu (article 132): 0 % jusqu'à 360 000 gourdes par an, 12 % de 360 001 à 540 000, 18 % de 540 001 à 1 080 000, 25 % de 1 080 001 à 2 160 000 et 30 % au-delà;
- impôt sur les sociétés (article 137): 30 %, et 10 % pour les coopératives d'épargne et de crédit;
- taxe sur le chiffre d'affaires (TCA, article 186): 10 %;
- régime forfaitaire des bénéfices industriels et commerciaux: 5 % pour les prestations de services, 2 % pour les autres activités;
- retenue à la source de 10 % sur les loyers versés par l'État, les personnes morales et les entreprises, sauf quand le bailleur est lui-même une entreprise imposable;
- billets de voyage (article 213): taxe de 10 % sur ceux émis en Haïti, ou émis à l'étranger pour un résident d'Haïti dont la destination finale est Haïti;
- services de télécommunication: droit de 2,5 %.
Les articles 537 et 538 interdisent à tout agent public d'accorder une remise ou une réduction d'impôt en dehors des cas prévus par la loi, et rendent nulle toute clause de contrat prévoyant une exonération contraire au Code.
Revenus 2025-2026 : l'ancien barème
Dans un avis du 21 octobre, la DGI rappelle que l'ancien barème de l'impôt sur le revenu reste applicable aux revenus de l'exercice 2025-2026, la loi n'étant pas rétroactive. La déclaration définitive de ces revenus se dépose du 1er octobre 2026 au 31 janvier 2027. Le nouveau barème s'applique aux salaires à partir d'octobre 2026.
Vidéos
À regarder maintenant.
Reporting by DGI — Décret portant Code fiscal (Moniteur spécial 48-A)
Comments 0