
#ACTUALIDAD · El directo · Ouest
El nuevo Código Fiscal haitiano entra en vigor
Por NAGO News
3 min de lectura
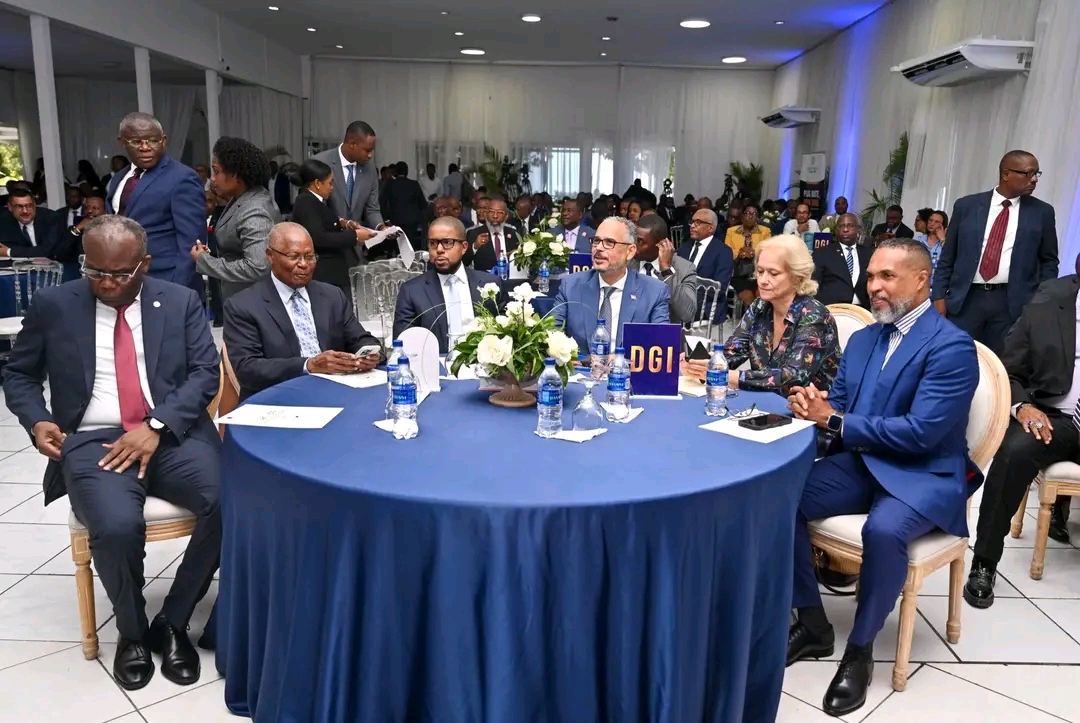
El primer ministro Alix Didier Fils-Aimé lanzó oficialmente el jueves 1 de octubre el nuevo Código Fiscal haitiano, en ocasión de la reapertura del ejercicio fiscal 2026-2027. Este código tiene como objetivo armonizar y simplificar las disposiciones fiscales dispersas entre varias leyes y textos reglamentarios.
En su intervención, Fils-Aimé destacó que el nuevo marco fiscal debe hacer que las reglas sean más claras para fortalecer la confianza de los contribuyentes. El ministro de Economía y Finanzas, Serge Gabriel Collin, también subrayó la importancia de esta reforma para mejorar la gestión de las finanzas públicas.
La Dirección General de Impuestos (DGI) está a cargo de una aplicación rigurosa del Código. El director general Chesnel François llamó a sus agentes a dominar las nuevas disposiciones y a modernizar sus sistemas informáticos para mejorar la calidad de los servicios a los contribuyentes.
Lo que dice el texto publicado en Le Moniteur
El decreto, publicado en el número especial 48-A de Le Moniteur del 30 de septiembre de 2026 y difundido en línea por la DGI, sustituye al Código Fiscal del 19 de diciembre de 2022. Reúne en un solo texto de 543 artículos el Código General de Impuestos y el Libro de Procedimientos Fiscales. El texto justifica el uso del decreto por la ausencia de un Parlamento en funciones.
Según el artículo 540, el Código está en vigor desde el 1 de octubre de 2026; las modalidades de aplicación se fijarán por decisiones del ministro de Economía y Finanzas. El artículo 541 deroga todos los impuestos, derechos y tasas que no se retomaron en el nuevo Código.
Algunas tasas fijadas en el texto:
- impuesto sobre la renta (artículo 132): 0 % hasta 360 000 gourdes al año, 12 % de 360 001 a 540 000, 18 % de 540 001 a 1 080 000, 25 % de 1 080 001 a 2 160 000 y 30 % por encima;
- impuesto de sociedades (artículo 137): 30 %, y 10 % para las cooperativas de ahorro y crédito;
- impuesto sobre el volumen de negocios (TCA, artículo 186): 10 %;
- régimen a tanto alzado de los beneficios industriales y comerciales: 5 % para los servicios, 2 % para las demás actividades;
- retención en la fuente del 10 % sobre los alquileres pagados por el Estado, las personas jurídicas y las empresas, salvo cuando el arrendador es una empresa imponible;
- boletos de viaje (artículo 213): impuesto del 10 % sobre los emitidos en Haití, o emitidos en el extranjero para un residente de Haití cuyo destino final es Haití;
- servicios de telecomunicaciones: derecho del 2,5 %.
Los artículos 537 y 538 prohíben a cualquier funcionario conceder una condonación o reducción de impuestos fuera de los casos previstos por la ley, y anulan toda cláusula contractual que prevea una exención contraria al Código.
Ingresos 2025-2026: la escala anterior
En un aviso del 21 de octubre, la DGI recuerda que la escala anterior del impuesto sobre la renta sigue aplicándose a los ingresos del ejercicio 2025-2026, ya que la ley no es retroactiva. La declaración definitiva de esos ingresos se presenta del 1 de octubre de 2026 al 31 de enero de 2027. La nueva escala se aplica a los salarios desde octubre de 2026.
Vídeos
Para ver ahora.
Reporting by DGI — Décret portant Code fiscal (Moniteur spécial 48-A)
Comentarios 0